Mua nhà ParaSol Sông Town CaraWorld: MB hỗ trợ 70%
CaraWorld Cam Ranh – Cập nhật ngày 01/11/2026
Khách mua nhà tại phân khu ParaSol, Sông Town – dự án KN Paradise (CaraWorld) ở Bãi Dài, phường Cam Nghĩa, Cam Ranh, Khánh Hòa được MB Bank hỗ trợ tài chính tới 70% giá trị căn nhà. Lãi suất cố định từ 9,8%/năm, thời hạn tối đa 35 năm, ân hạn gốc tới 48 tháng.
Chính sách do Ngân hàng TMCP Quân đội – Chi nhánh Sở Giao dịch 2 (MB SGD2) công bố trong thư ngỏ ngày 26/10/2026 gửi chủ đầu tư Công ty TNHH KN Cam Ranh.
Chính sách tài chính
Lãi suất
Bảo lãnh ngân hàng
Minh họa căn 9 tỷ
Chọn gói lãi suất
Thủ tục, hồ sơ
Hỏi đáp

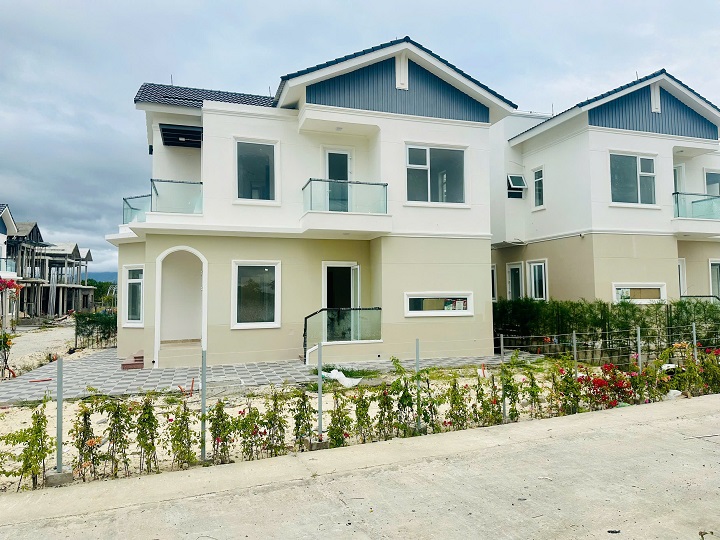
Phối cảnh ban công nhà phố phân khu ParaSol, Sông Town – CaraWorld Cam Ranh
|
70%
Tỷ lệ tài trợ tối đa
|
9,8%
Lãi suất cố định thấp nhất
|
35 năm
Thời hạn tối đa
|
48 tháng
Ân hạn gốc tối đa
|
Chính sách tài chính MB Bank cho khách mua nhà ParaSol Sông Town
MB hỗ trợ tối đa 70% giá trị hợp đồng mua bán (HĐMB). Khách thanh toán trước tối thiểu 10% là ngân hàng bắt đầu giải ngân.
| Hạng mục | Chính sách MB Bank | Hiểu nhanh |
| Sản phẩm áp dụng | Bất động sản phân khu ParaSol, Sông Town – dự án KN Paradise, CĐT Công ty TNHH KN Cam Ranh | Các căn trong phân khu ParaSol |
| Mục đích | Thanh toán tiền mua nhà theo HĐMB, văn bản chuyển nhượng HĐMB; tài trợ bù đắp | Thanh toán tiền nhà, kể cả khoản khách đã tự trả trước |
| Tỷ lệ tài trợ | Tối đa 70% giá trị HĐMB (gồm VAT, không gồm phí bảo trì) | Căn 9 tỷ được hỗ trợ tối đa 6,3 tỷ |
| Vốn tự có | Tối thiểu 10% giá trị HĐMB trước lần giải ngân đầu; tỷ lệ vốn tự có/vốn ngân hàng luôn tối thiểu 20/80 | Căn 9 tỷ: thanh toán trước 900 triệu |
| Thời hạn | Tối đa 420 tháng (35 năm) | Trả dần trong tối đa 35 năm |
| Ân hạn gốc | Tối đa 48 tháng (CĐT không hỗ trợ lãi suất); tối đa 36 tháng (CĐT có hỗ trợ lãi suất) | 3–4 năm đầu chỉ trả lãi, chưa trả gốc |
| Phương thức trả | Lãi trả hàng tháng; gốc chia đều hàng tháng sau ân hạn | Dư nợ giảm thì tiền lãi giảm theo |
| Tài sản bảo đảm | Quyền tài sản phát sinh từ HĐMB, hoặc tài sản độc lập theo quy định MB | Thế chấp bằng chính hợp đồng mua căn nhà |
Lãi suất MB Bank: 4 gói cố định từ 9,8%/năm
Khách chọn một trong 4 gói khóa lãi suất. Trong thời gian khóa, lãi suất không đổi dù thị trường biến động.
|
Khóa 12 tháng
9,8%
≈ 8,2 triệu/tháng mỗi 1 tỷ
|
Khóa 18 tháng
10,7%
≈ 8,9 triệu/tháng mỗi 1 tỷ
|
Khóa 24 tháng
10,7%
≈ 8,9 triệu/tháng mỗi 1 tỷ
|
Khóa 30 tháng
11,0%
≈ 9,2 triệu/tháng mỗi 1 tỷ
|
| Hết thời gian khóa: lãi suất thả nổi = lãi suất tham chiếu của MB + biên độ 3,5%/năm, điều chỉnh 3 tháng một lần. Nếu lãi tham chiếu là 7%, khách trả 10,5%/năm. Phí trả nợ trước hạn: giảm dần theo năm, khoảng 2,5% rồi 1,5% số tiền trả trước, miễn phí từ năm thứ 6. Mức phí từng năm khác nhau theo gói, khách nên xác nhận với chuyên viên MB trước khi ký. |
Bảo lãnh ngân hàng MB: tiền của người mua được bảo vệ
MB là ngân hàng bảo lãnh của dự án. Nếu chủ đầu tư không bàn giao nhà đúng hạn, MB có trách nhiệm hoàn lại số tiền người mua đã thanh toán trước theo thư bảo lãnh.
Đây là nghĩa vụ theo Điều 26 Luật Kinh doanh bất động sản 2023 khi bán nhà ở hình thành trong tương lai. MB SGD2 và Công ty TNHH KN Cam Ranh đã ký Hợp đồng bảo lãnh nhà ở hình thành trong tương lai số 105203.22.103.13279833.TD, tổng hạn mức bảo lãnh tối đa 900 tỷ đồng.
Các giấy tờ bảo lãnh người mua cần biết
| Giấy tờ | Ai ký / ai cấp | Nội dung chính | Người mua nhận được gì |
| Hợp đồng bảo lãnh nhà ở hình thành trong tương lai | MB SGD2 ký với CĐT KN Cam Ranh | Hạn mức tối đa 900 tỷ; MB bảo đảm nghĩa vụ tài chính của CĐT với người mua | Cơ sở để MB phát hành thư bảo lãnh cho từng khách |
| Thư bảo lãnh | MB phát hành cho từng người mua | Số tiền bảo lãnh; hiệu lực theo thời hạn bàn giao nhà trong HĐMB | Giấy tờ để yêu cầu MB hoàn tiền nếu CĐT không bàn giao đúng hạn |
| Văn bản cam kết của ngân hàng bảo lãnh | MB gửi CĐT | Khẳng định phát hành thư bảo lãnh cho tất cả bên mua nhà của dự án | Yên tâm về khả năng được cấp thư bảo lãnh |
| Văn bản từ chối bảo lãnh (nếu khách chọn) | Người mua ký, CĐT xác nhận | Khách tự nguyện không yêu cầu bảo lãnh theo khoản 3 Điều 26 Luật KDBĐS 2023 | Chỉ dùng khi khách không muốn nhận thư bảo lãnh |
4 điều cần nhớ về thư bảo lãnh
| 1 | Số tiền được bảo lãnh là khoản người mua đã thanh toán trước cho CĐT kể từ khi thư bảo lãnh có hiệu lực. |
| 2 | Thư bảo lãnh có hiệu lực theo thời hạn bàn giao ghi trong HĐMB. Nếu HĐMB chỉ ghi tháng, quý hoặc năm, ngày bàn giao tính là ngày cuối cùng của kỳ đó. |
| 3 | Theo hợp đồng bảo lãnh, MB cấp bảo lãnh cho dự án đến hết ngày 31/12/2026; sau đó chỉ phát hành thư cho trường hợp chuyển nhượng HĐMB đã được bảo lãnh. |
| 4 | Nếu HĐMB bị vô hiệu, bị hủy hoặc một bên đơn phương chấm dứt, thư bảo lãnh tự động hết hiệu lực. |
Sông Town đã bàn giao những căn nhà đầu tiên
Ngày 10/10/2026, chủ đầu tư KN Cam Ranh tổ chức lễ bàn giao nhà phố biển Sông Town tại Sales Gallery CaraWorld. Khách hàng đã nhận chìa khóa và vào hoàn thiện những căn nhà đầu tiên của phân khu.

Lễ bàn giao nhà phố biển Sông Town tại Sales Gallery CaraWorld, ngày 10/10/2026

Khách hàng nhận bàn giao nhà phố phong cách Maroc tại CaraWorld Cam Ranh
Minh họa: mua căn ParaSol 9 tỷ, mỗi tháng trả bao nhiêu?
Với căn 9 tỷ, ngân hàng hỗ trợ 6,3 tỷ. Khách trả khoảng 51–58 triệu/tháng trong 4 năm đầu, khoảng 72 triệu/tháng từ năm thứ 5 và giảm dần sau đó.
Giả định: thời hạn 35 năm, ân hạn gốc 48 tháng, giải ngân đủ ngay từ đầu, lãi thả nổi 10,5%/năm.
Bước 1: Cơ cấu tiền mua căn 9 tỷ
| Khoản | Số tiền | Ghi chú |
| Giá căn nhà | 9 tỷ | Gồm VAT, không gồm phí bảo trì |
| MB hỗ trợ (70%) | 6,3 tỷ | Giải ngân theo tiến độ thanh toán |
| Khách tự có (30%) | 2,7 tỷ | Thanh toán dần theo tiến độ |
| Trong đó thanh toán trước | 900 triệu | Tối thiểu 10% trước lần giải ngân đầu |
Bước 2: Hành trình trả nợ qua 3 chặng
|
Số tiền trả mỗi tháng theo từng chặng, căn 9 tỷ, MB hỗ trợ 6,3 tỷ
Ở chặng 3, mỗi tháng trả bớt gốc nên dư nợ giảm và tiền lãi giảm theo. Mỗi năm, khoản trả hàng tháng nhẹ đi khoảng 1,8 triệu.
Bước 3: Chặng 1 theo từng gói lãi suất
| Gói | Lãi suất | Tiền lãi mỗi tháng (6,3 tỷ) |
| Khóa 12 tháng | 9,8% | ≈ 51,5 triệu |
| Khóa 18 tháng | 10,7% | ≈ 56,2 triệu |
| Khóa 24 tháng | 10,7% | ≈ 56,2 triệu |
| Khóa 30 tháng | 11,0% | ≈ 57,8 triệu |
Công thức: số tiền ngân hàng hỗ trợ × lãi suất năm ÷ 12 tháng. Ví dụ: 6,3 tỷ × 9,8% ÷ 12 ≈ 51,5 triệu.
Bước 4: Thời hạn 35 năm hay 20 năm?
| Từ tháng 49 | Thời hạn 35 năm | Thời hạn 20 năm |
| Tiền gốc mỗi tháng | ≈ 16,9 triệu | ≈ 32,8 triệu |
| Tiền lãi tháng đầu (10,5%) | ≈ 55,1 triệu | ≈ 55,1 triệu |
| Tổng tháng đầu | ≈ 72 triệu | ≈ 88 triệu |
| Phù hợp với | Áp lực hàng tháng nhẹ | Trả nhanh, tổng lãi ít hơn |
Thực tế, những tháng đầu khách thường trả ít hơn số trên, vì MB giải ngân dần theo tiến độ và chỉ tính lãi trên số tiền đã giải ngân.
Nên chọn gói khóa lãi 12 tháng hay 30 tháng?
Gói 12 tháng có lợi hơn nếu lãi thả nổi sau đó dưới khoảng 11,8%/năm. Nếu lãi thị trường tăng cao hơn, gói 30 tháng an toàn hơn. Bảng dưới so sánh tổng tiền lãi trong 30 tháng đầu với khoản hỗ trợ 6,3 tỷ.
| Kịch bản | Khóa 12 tháng (9,8%) | Khóa 30 tháng (11%) | Gói lợi hơn |
| Lãi thả nổi 10,5% | ≈ 1,61 tỷ | ≈ 1,73 tỷ | Khóa 12 tháng, tiết kiệm ≈ 123 triệu |
| Lãi thả nổi 12% | ≈ 1,75 tỷ | ≈ 1,73 tỷ | Khóa 30 tháng, tiết kiệm ≈ 19 triệu |
|
Mua để ở, thu nhập ổn định
Khóa 24–30 tháng để dễ lên kế hoạch tài chính.
|
Muốn trả ít nhất lúc đầu
Khóa 12 tháng với lãi suất 9,8%/năm.
|
Đầu tư, bán lại trong 1–2 năm
Khóa 12 tháng, tính thêm phí trả nợ trước hạn.
|
Quy trình và hồ sơ tín dụng mua nhà ParaSol
Quy trình gồm 5 bước, từ chọn căn đến khi MB giải ngân theo tiến độ.
| 1 | Chọn căn và ký thỏa thuận đặt cọc / HĐMB với chủ đầu tư KN Cam Ranh. |
| 2 | Thanh toán tối thiểu 10% giá trị HĐMB bằng vốn tự có. |
| 3 | Nộp hồ sơ tín dụng cho MB SGD2 và chọn gói lãi suất cố định. |
| 4 | MB thẩm định thu nhập, ký hợp đồng tín dụng và hợp đồng thế chấp quyền tài sản từ HĐMB. |
| 5 | MB giải ngân trực tiếp cho chủ đầu tư theo từng đợt thanh toán. |
| Nhóm hồ sơ | Giấy tờ thường cần |
| Nhân thân | CCCD/thẻ căn cước của khách (và vợ/chồng), giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân |
| Nơi cư trú | Thông tin cư trú theo quy định hiện hành |
| Thu nhập | Hợp đồng lao động, sao kê lương; hoặc giấy tờ kinh doanh, hợp đồng cho thuê tài sản |
| Mục đích | Thỏa thuận đặt cọc / HĐMB căn ParaSol, chứng từ đã thanh toán vốn tự có |
Danh mục mang tính tham khảo; hồ sơ cụ thể theo yêu cầu của MB khi thẩm định.
| Gia đình cần thu nhập bao nhiêu? Một nguyên tắc an toàn phổ biến là tiền trả ngân hàng không vượt quá một nửa thu nhập. Với căn 9 tỷ, thu nhập gia đình nên từ khoảng 110 triệu/tháng ở giai đoạn chỉ trả lãi và khoảng 145 triệu/tháng khi bắt đầu trả gốc. Đây là quy tắc tham khảo, không phải điều kiện của MB. |
Câu hỏi thường gặp khi mua nhà ParaSol Sông Town
Mua nhà ParaSol Sông Town được ngân hàng hỗ trợ tối đa bao nhiêu?
Tối đa 70% giá trị HĐMB (gồm VAT, không gồm phí bảo trì). Căn 9 tỷ được hỗ trợ tối đa 6,3 tỷ.
Lãi suất MB Bank thấp nhất là bao nhiêu?
9,8%/năm khi chọn gói cố định 12 tháng. Sau đó lãi thả nổi bằng lãi tham chiếu MB cộng 3,5%/năm.
Ân hạn gốc là gì?
Là thời gian khách chỉ trả lãi, chưa trả gốc: tối đa 48 tháng nếu CĐT không hỗ trợ lãi suất, 36 tháng nếu có.
Mua nhà ParaSol có được ngân hàng bảo lãnh không?
Có. MB là ngân hàng bảo lãnh, phát hành thư bảo lãnh cho từng người mua để hoàn tiền nếu CĐT không bàn giao nhà đúng hạn.
Có thể từ chối nhận bảo lãnh không?
Có. Khách có thể tự nguyện ký văn bản từ chối bảo lãnh theo khoản 3 Điều 26 Luật Kinh doanh bất động sản 2023. Khi đó khách không còn quyền yêu cầu ngân hàng hoàn tiền, nên cần cân nhắc kỹ.
Trả nợ trước hạn có mất phí không?
Có, khoảng 1,5–2,5% số tiền trả trước tùy năm và tùy gói, miễn phí từ năm thứ 6.
Nhận bảng tính tài chính riêng cho căn bạn chọnLiên hệ Mộc Lan Land để nhận bảng tính số tiền trả hàng tháng theo đúng giá căn, gói lãi suất và thời hạn bạn muốn. 📞 Gọi ngay 0779 719 555 Hotline / Zalo: 0779 719 555 – tư vấn trực tiếp, nhận bảng tính miễn phí. |